Reporter: Avanty Nurdiana | Editor: Avanty Nurdiana
KONTAN.CO.ID - JAKARTA. Moody’s Ratings memberikan peringkat Baa3 dengan prospek stabil (Stable) terhadap rencana penerbitan obligasi senior tanpa jaminan (senior unsecured bonds) PT Freeport Indonesia (PTFI). Peringkat ini mencerminkan ketahanan kinerja keuangan perusahaan, meskipun produksi tambang Grasberg masih dalam proses pemulihan akibat gangguan operasional.
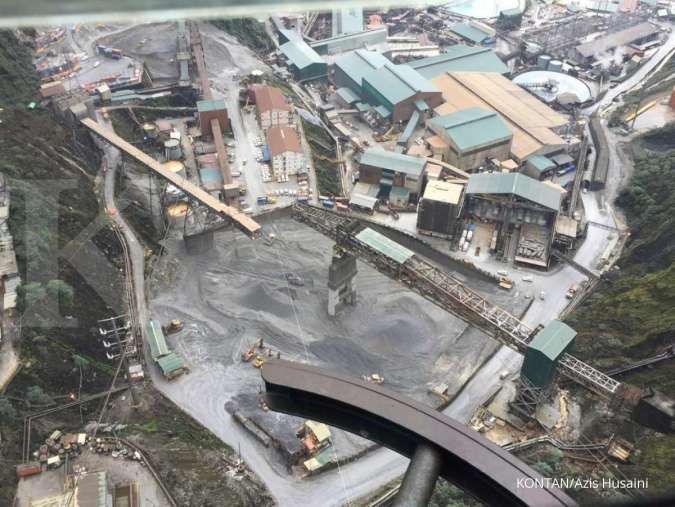
Moody’s dalam rilis pada Senin (16/11/2026) menyatakan peringkat Baa3 PTFI ditopang oleh rekam jejak operasional yang kuat di kawasan tambang Grasberg, umur cadangan mineral yang panjang, serta biaya produksi yang sangat rendah.
Selain itu, kandungan emas yang signifikan dalam konsentrat tembaga memberikan keuntungan tersendiri bagi perusahaan. Faktor tersebut mendukung kuatnya margin EBITDA, sementara kebijakan keuangan yang prudent dan rasio keuangan yang solid turut memperkuat profil kredit PTFI.
Baca Juga: Harga Gandum Dunia Melonjak, Siap-Siap Harga Roti dan Mi Naik?
Dana bersih hasil penerbitan obligasi tersebut akan digunakan untuk membiayai kembali utang yang sudah ada dan kebutuhan korporasi secara umum.
Moody’s menilai profil kredit PTFI tetap kuat meskipun perusahaan menghadapi keterbatasan diversifikasi operasional, komoditas, dan geografis. Ketergantungan pada kawasan tambang Grasberg membuat kinerja perusahaan relatif rentan terhadap gangguan produksi maupun perubahan kondisi bisnis di lokasi operasinya.
Moody’s memperkirakan rasio leverage PTFI, yang diukur menggunakan utang disesuaikan terhadap EBITDA (adjusted debt to EBITDA), tetap berada sedikit di bawah 1 kali dalam 12-18 bulan ke depan.
Proyeksi tersebut memperhitungkan proses pengaktifan kembali operasional tambang Grasberg yang masih berlangsung.
Meski produksi pada 2026 lebih rendah akibat gangguan operasional, harga tembaga dan emas yang mendukung diperkirakan mampu meredam dampaknya terhadap kinerja keuangan perusahaan. Produksi selanjutnya diharapkan pulih pada 2027 seiring peningkatan aktivitas operasional tambang.
Prospek stabil yang diberikan Moody’s mencerminkan ekspektasi bahwa PTFI mampu memulihkan produksi secara bertahap sesuai rencana penambangan, sekaligus mempertahankan biaya produksi rendah dan profitabilitas yang kuat.
Moody’s juga memperhitungkan kemampuan manajemen dalam mengendalikan belanja modal dan pembagian dividen secara hati-hati, tanpa mengorbankan posisi likuiditas perusahaan.
Salah satu faktor yang memperkuat peringkat PTFI adalah posisi likuiditas yang dinilai sangat kuat hingga 2027.
Per 30 September 2026, PTFI memiliki kas dan setara kas sebesar US$ 240 juta. Moody’s memperkirakan perusahaan mampu menghasilkan arus kas operasi sekitar US$ 5,9 miliar hingga Desember 2027.
Baca Juga: HBA Batubara Naik 4,15%, APBI Ungkap Sinyal Permintaan Global Belum Pulih
Selain itu, PTFI memiliki akses terhadap fasilitas kredit berkomitmen yang belum ditarik sebesar US$ 4 miliar. Ketersediaan dana tersebut memberikan ruang pendanaan yang besar untuk memenuhi kebutuhan belanja modal maupun pembayaran dividen.
Moody’s juga menyoroti rencana PTFI untuk membiayai kembali obligasi sebesar US$ 750 juta yang akan jatuh tempo pada April 2027 melalui dana hasil penerbitan obligasi baru.
Langkah tersebut dinilai akan memperkuat profil jatuh tempo utang perusahaan dan mengurangi tekanan pembayaran kewajiban dalam jangka pendek.
Dengan kombinasi kas yang tersedia, kemampuan menghasilkan arus kas operasi, serta akses terhadap fasilitas kredit, Moody’s memperkirakan likuiditas PTFI tetap berada pada level sangat kuat.
Meski memberikan prospek stabil, Moody’s menilai peluang kenaikan peringkat PTFI masih terbatas. Penyebab utamanya adalah diversifikasi geografis dan produk perusahaan yang masih lebih rendah dibandingkan perusahaan tambang lain dengan peringkat serupa.
Untuk memperoleh kenaikan peringkat, PTFI perlu memperbaiki profil bisnis melalui diversifikasi produk dan wilayah operasi, sembari mempertahankan kebijakan keuangan konservatif.
Perusahaan juga harus menjaga pendekatan yang prudent dalam melakukan investasi tambahan maupun membagikan keuntungan kepada pemegang saham.
Secara kuantitatif, Moody’s mensyaratkan dua indikator utama yang harus dipertahankan secara berkelanjutan, yakni rasio leverage di bawah 1,5 kali dan margin EBIT di atas 50%.
Selain kedua indikator tersebut, PTFI juga harus mempertahankan posisi likuiditas yang sangat kuat, ditandai dengan saldo kas yang sehat dan pengelolaan jadwal jatuh tempo utang yang baik.
Sebaliknya, penurunan peringkat dapat terjadi apabila kinerja operasional perusahaan melemah, baik akibat penurunan produksi maupun kenaikan signifikan biaya tunai produksi (cash costs).
Baca Juga: Harga Batubara Acuan Naik 4,15% pada Periode Kedua November 2026
Risiko penurunan peringkat juga dapat muncul apabila fasilitas smelter mengalami gangguan besar dan pemerintah tidak mengizinkan PTFI mengekspor konsentrat selama periode gangguan tersebut.
Moody’s turut mewaspadai kemungkinan perubahan kebijakan keuangan menjadi lebih agresif, khususnya terkait pembagian dividen, serta memburuknya kondisi likuiditas perusahaan.
Secara khusus, Moody’s mempertimbangkan rasio leverage yang bertahan di atas 2-2,25 kali dan margin EBIT di bawah35% sebagai indikator yang dapat memicu penurunan peringkat.
Penurunan kualitas kredit para pemegang saham PTFI juga dapat memberikan tekanan negatif terhadap peringkat perusahaan.
Dalam penilaiannya, Moody’s turut menyoroti status izin operasional PTFI di kawasan tambang Grasberg.
PTFI memiliki hak eksklusif untuk menambang dan mengoperasikan kawasan mineral Grasberg, yang merupakan salah satu deposit tembaga dan emas terbesar di dunia berdasarkan cadangan mineral dan produksinya.
Izin Usaha Pertambangan Khusus (IUPK) perusahaan diberikan pemerintah pada 2018 dan saat ini dijadwalkan berakhir pada 2031.
Pada Juni 2026, PTFI telah mengajukan permohonan perpanjangan hak operasional di kawasan Grasberg. Pengajuan tersebut bertujuan mengubah ketentuan IUPK agar hak operasional perusahaan dapat diperpanjang hingga seluruh sumber daya mineral di kawasan tersebut habis ditambang.
Dari sisi kepemilikan, Freeport-McMoRan Inc. memiliki 48,76% saham PTFI. Sementara itu, 51,24% sisanya dimiliki secara kolektif oleh perusahaan negara Indonesia, Mineral Industri Indonesia (MIND ID), dan PT Indonesia Papua Metal Dan Mineral.
Moody’s juga mencatat Freeport-McMoRan memiliki peringkat Baa2 dengan prospek stabil, sedangkan MIND ID memiliki peringkat Baa2 dengan prospek negatif.
Secara keseluruhan, peringkat Baa3 dengan prospek stabil menunjukkan keyakinan Moody’s terhadap kemampuan PTFI mempertahankan kinerja keuangan dan likuiditas selama masa pemulihan produksi Grasberg.
Namun, ketergantungan pada satu kawasan tambang, risiko gangguan smelter, serta keterbatasan diversifikasi masih menjadi tantangan utama bagi peningkatan peringkat kredit perusahaan.
Baca Juga: Kementerian ESDM Lirik Lahan di Grobogan untuk Bangun PLTS Kapasitas 700 MW
Cek Berita dan Artikel yang lain di Google News